Seuil de rentabilité restaurant : calcul, formule et exemple chiffré
Charges fixes, taux de marge, couverts par jour : voici le calcul du seuil de rentabilité d'un restaurant, avec un exemple chiffré de 40 places et les leviers pour baisser ton point mort.
Équipe ROOT
Gestion de restaurant, sur le terrain
L’essentiel en 30 secondes
- Le seuil de rentabilité se calcule ainsi : charges fixes ÷ taux de marge sur coûts variables, tout en HT.
- Convertis-le en couverts par jour (seuil ÷ jours d'ouverture ÷ ticket moyen) pour que toute l'équipe puisse le piloter.
- Vise une marge de sécurité supérieure à 20 à 25 % et vérifie que ton seuil reste loin de ta capacité maximale.
- Un mauvais classement des charges, un food cost théorique ou un mélange HT/TTC peuvent fausser ton seuil de plusieurs milliers d'euros.
- Refais le calcul chaque fois que le loyer, le food cost ou le ticket moyen change, et suis-le dans ton tableau de bord.
Tu cherches un seuil de rentabilité restaurant calcul clair, avec des chiffres et sans théorie ? Voici la réponse : divise tes charges fixes par ton taux de marge sur coûts variables, puis convertis le résultat en chiffre d'affaires et en couverts par jour. Ci-dessous, la méthode complète et un exemple de restaurant de 40 places.
01Seuil de rentabilité d'un restaurant : de quoi parle-t-on ?
Le seuil de rentabilité est le chiffre d'affaires à partir duquel ton restaurant couvre toutes ses charges. En dessous, tu perds de l'argent. Au-dessus, chaque euro vendu en plus alimente ton résultat, après déduction des coûts variables.
On parle aussi de point mort. Dans l'usage courant, les deux termes sont voisins : le seuil s'exprime en euros, le point mort en jours ou en couverts. Ce sont les deux faces d'une même question : quand est-ce que je commence à gagner de l'argent ?
Ce calcul sert avant d'ouvrir, mais aussi toute l'année. Il te dit si une hausse de loyer est supportable, si une nouvelle embauche se justifie, ou combien de couverts tu dois faire un mardi pour ne pas perdre d'argent. Dans un secteur où les défaillances de restaurants traditionnels progressent (997 au deuxième trimestre 2026, soit +6,4 %, selon Altares), connaître son seuil n'a rien d'un luxe.
02La formule du calcul du seuil de rentabilité
La formule tient en une ligne :
À retenir
Seuil de rentabilité = charges fixes ÷ taux de marge sur coûts variables
Trois étapes suffisent pour l'appliquer.
Étape 1 : additionner les charges fixes
Les charges fixes sont celles que tu paies même si la salle reste vide. Pour un restaurant, on y range en général :
- le loyer et les charges locatives ;
- les salaires fixes et leurs charges sociales ;
- les assurances ;
- les abonnements (caisse, logiciel, téléphone, musique) ;
- le comptable ;
- la part fixe de l'électricité et de l'eau ;
- le remboursement d'emprunt.
Pense à tout passer en hors taxes. Ton chiffre d'affaires HT est la seule base cohérente pour ce calcul.
Étape 2 : calculer le taux de marge sur coûts variables
Les coûts variables évoluent avec ton activité : les matières premières avant tout, mais aussi les commissions de livraison, les emballages ou les consommables. Le taux de marge sur coûts variables se calcule ainsi :
À retenir
(CA − coûts variables) ÷ CA
Avec un food cost de 30 % et 5 % d'autres charges variables, il reste 65 % de chaque euro vendu pour payer les charges fixes. Si tu hésites sur ton food cost réel, notre guide sur le calcul du food cost d'un restaurant détaille les formules et les pièges.
Étape 3 : diviser
Tu divises les charges fixes par ce taux. Avec 18 000 € de charges fixes mensuelles et un food cost de 30 % seul, le calcul donne 18 000 ÷ 0,70, soit environ 25 714 € de CA par mois. En dessous de ce chiffre d'affaires mensuel, tu travailles à perte.
03Exemple chiffré : un restaurant de 40 places
Prenons un restaurant traditionnel de 40 places, ouvert 26 jours par mois, midi et soir. Voici ses charges fixes mensuelles HT :
Côté variable, le food cost est de 30 % et les autres coûts variables (emballages, consommables, commissions) de 5 %. Le taux de marge sur coûts variables est donc de 100 − 30 − 5 = 65 %.
Le seuil en chiffre d'affaires
- Seuil mensuel : 20 000 ÷ 0,65 = 30 769 € HT.
- Seuil par jour d'ouverture : 30 769 ÷ 26 = 1 183 € HT.
Le seuil en couverts
Le ticket moyen HT de ce restaurant est de 28 €. La conversion est directe :
À retenir
Couverts nécessaires = seuil de rentabilité ÷ ticket moyen
- Par mois : 30 769 ÷ 28 ≈ 1 099 couverts.
- Par jour : 1 183 ÷ 28 ≈ 42,3, soit 43 couverts par jour pour ne pas perdre d'argent.
Ce chiffre parle à toute l'équipe. « Il nous faut 43 couverts par jour » se comprend mieux que « 30 769 € de seuil mensuel ».
Le point mort en jours
Admettons que le restaurant fasse en réalité 38 000 € HT par mois, soit 1 461 € par jour d'ouverture (environ 52 couverts).
À retenir
Point mort en jours = seuil en CA ÷ CA moyen journalier
Ici : 30 769 ÷ 1 461 ≈ 21 jours. Le restaurant couvre ses charges au 21e jour d'ouverture. Les 5 derniers jours du mois dégagent le résultat.
À 38 000 € de CA, la marge sur coûts variables est de 65 % × 38 000 = 24 700 €. Après 20 000 € de charges fixes, il reste 4 700 € avant impôt sur les sociétés et avant ta propre rémunération si elle n'est pas dans les charges.
04Marge de sécurité et capacité : le vrai test
Atteindre le seuil ne suffit pas. Il faut savoir de combien tu peux reculer avant de passer dans le rouge.
À retenir
Marge de sécurité = ((CA réel − seuil) ÷ CA réel) × 100
Pour notre exemple : (38 000 − 30 769) ÷ 38 000 × 100 ≈ 19 %. Les estimations professionnelles situent une marge saine au-dessus de 20 à 25 %. Ce restaurant est donc fonctionnel, mais fragile : une baisse de 19 % du CA, par exemple un mauvais mois d'hiver, efface son résultat.
Compare aussi le seuil à ta capacité réelle. Si ce restaurant peut servir au maximum 80 couverts par jour, son seuil de 43 couverts représente 54 % de sa capacité. C'est correct. Un seuil à 80 couverts sur 100 de capacité, en revanche, ne laisserait que 20 % de marge : la moindre baisse de fréquentation serait un problème, et tu n'aurais presque aucune possibilité de rattraper en remplissant davantage.
05Les pièges de classement qui faussent le résultat
Un mauvais classement des charges déplace le seuil de plusieurs milliers d'euros. Voici les erreurs les plus fréquentes.
- Le personnel. Les salaires des contrats permanents sont fixes. Les extras, eux, varient avec l'activité. Dans la convention HCR (IDCC 1979), la durée conventionnelle est de 39 heures, avec des heures supplémentaires majorées de 10 % (36e–39e heure), 20 % (40e–43e) et 50 % à partir de la 44e. Ces majorations pèsent sur tes charges : intègre-les dans ton budget.
- Le food cost théorique. Si tu calcules avec le coût de tes fiches techniques sans compter les pertes, ton taux de marge est trop optimiste. Prends le coût matière réel, pertes comprises. Pour la méthode, regarde comment calculer le coût de revient d'un plat.
- Le mélange HT et TTC. Un ticket moyen TTC divisé dans un seuil HT donne un nombre de couverts faux. Vérifie le taux de TVA applicable sur service-public.fr ou impots.gouv.fr avant de convertir.
- L'énergie. Une partie est fixe (abonnement, froid, éclairage), une autre varie avec les services. Mets la base en fixe, le surplus en variable si tu peux l'isoler.
- Les salaires minimaux. Les sources divergent sur les montants en vigueur en 2026. Vérifie le SMIC et le minimum conventionnel sur service-public.fr avant de figer ton budget de personnel.
06Les repères de ratios pour contrôler ton calcul
Ces fourchettes viennent de cabinets comptables et de sources professionnelles. Ce sont des repères et non des statistiques officielles, mais elles permettent de repérer une anomalie.
Sur le loyer, les avis varient : une source vise 6 à 8 % du CA HT au maximum, une autre place l'alerte au-delà de 15 %. Pour la masse salariale, une source citant le GNI donne 35 à 42 % du CA dans le secteur CHR. L'Hôtellerie-Restauration évoque quant à elle 30 à 40 % du CA HT, service compris.
Si on confronte notre exemple à ces repères : loyer à 3 500 € sur 38 000 € de CA, soit 9,2 %, et prime cost de 30 % + 32,9 % de personnel, soit environ 63 %, au-dessus du repère de 60 %. Cela explique pourquoi la marge de sécurité n'est que de 19 %.
07Comment faire baisser ton point mort
Tu as trois leviers : baisser les charges fixes, améliorer le taux de marge, augmenter le ticket moyen. Voici leur effet sur notre exemple (seuil de départ : 30 769 € par mois).
Un euro de charge fixe en moins pèse plus de 1,5 € sur ton seuil, puisqu'on le divise par 0,65. Mais les charges fixes se renégocient rarement. Le food cost et le ticket moyen se travaillent chaque semaine : relis nos 7 leviers chiffrés pour réduire le food cost.
08Comment suivre ton seuil avec ROOT
Un seuil de rentabilité calculé une fois dans un tableur vieillit vite. Les prix des fournisseurs bougent, le food cost aussi, et ton ticket moyen change selon la saison.
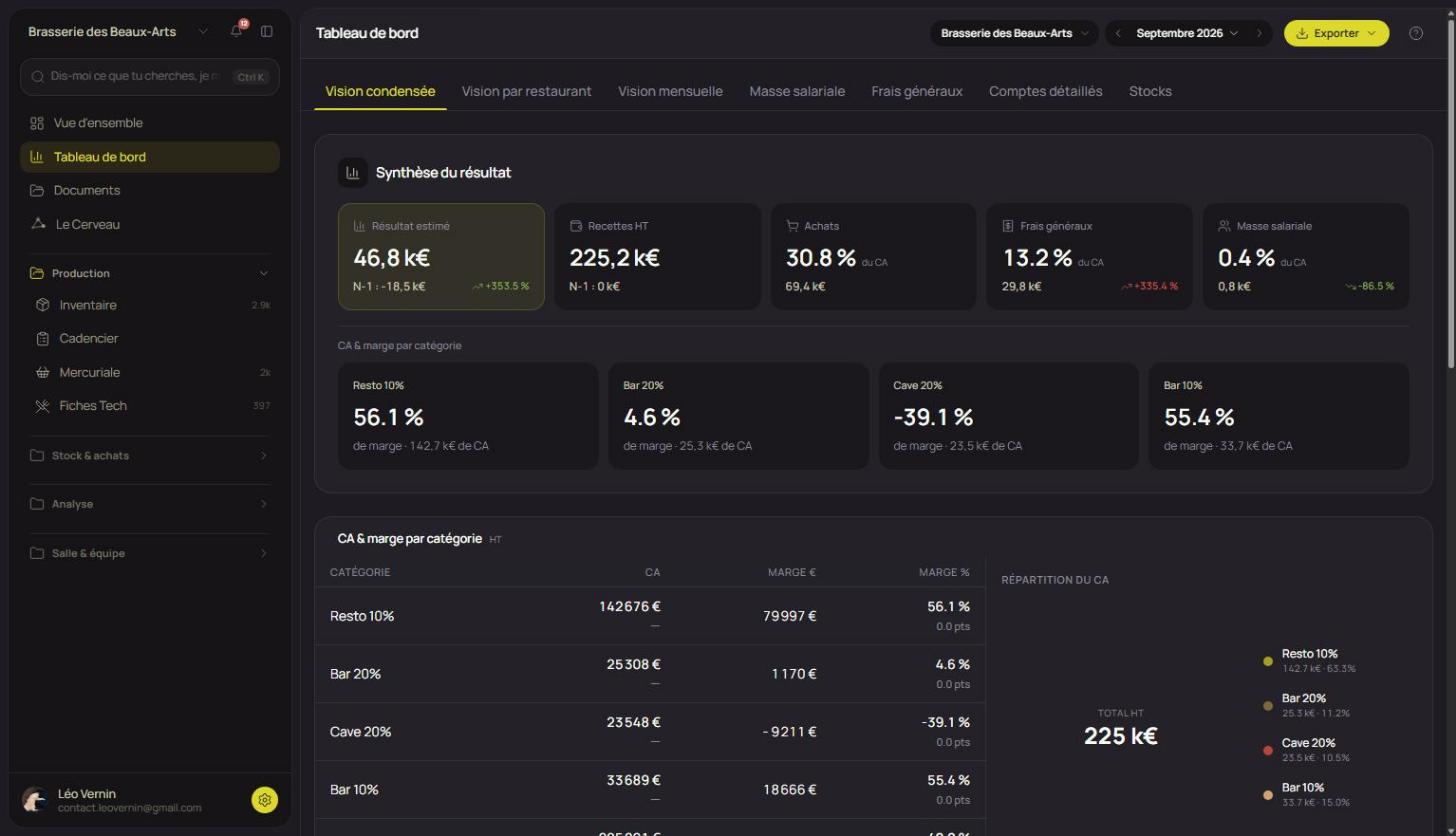
Avec ROOT, tu gardes les deux entrées de ta formule à jour. Les fiches techniques donnent le coût matière de chaque plat, et la mercuriale suit les prix fournisseurs dans le temps. Si ta caisse est Zelty, les ventes remontent chaque nuit dans le tableau de bord, avec tes marges.
La routine est simple : tu notes ton seuil par jour d'ouverture, puis tu compares chaque semaine le chiffre d'affaires et la marge du tableau de bord à ce repère. Si le food cost réel dérive de 2 points, tu le vois, et tu sais ce que cela change sur ton seuil. Tu peux tester ROOT 14 jours gratuitement avec tes propres données.
Questions fréquentes
Comment calculer le seuil de rentabilité d'un restaurant ?
Quelle est la différence entre seuil de rentabilité et point mort ?
Combien de couverts faut-il pour qu'un restaurant soit rentable ?
Les salaires sont-ils des charges fixes ou variables ?
Quelle marge de sécurité viser dans un restaurant ?
ROOT
Ton food cost, ton stock et tes factures au même endroit.
Calculé en direct, sans tableur. Sans carte bancaire.
Essayer 14 joursGratuit, sans engagement
Écrit par l’équipe ROOT
ROOT est le logiciel de gestion des restaurants indépendants : fiches techniques, stock, factures fournisseurs et marges, pensés avec des chefs.